Forbes спільно з аналітичною компанією Statista опублікував перший рейтинг World's Top Performing Banks, до якого увійшли 500 найефективніших банків із 89 країн світу. На відміну від традиційного рейтингу Forbes World's Best Banks, який ґрунтується переважно на опитуваннях клієнтів, новий список побудований на об'єктивних фінансових показниках банків, зазначає аналітичний центр Experts Club.
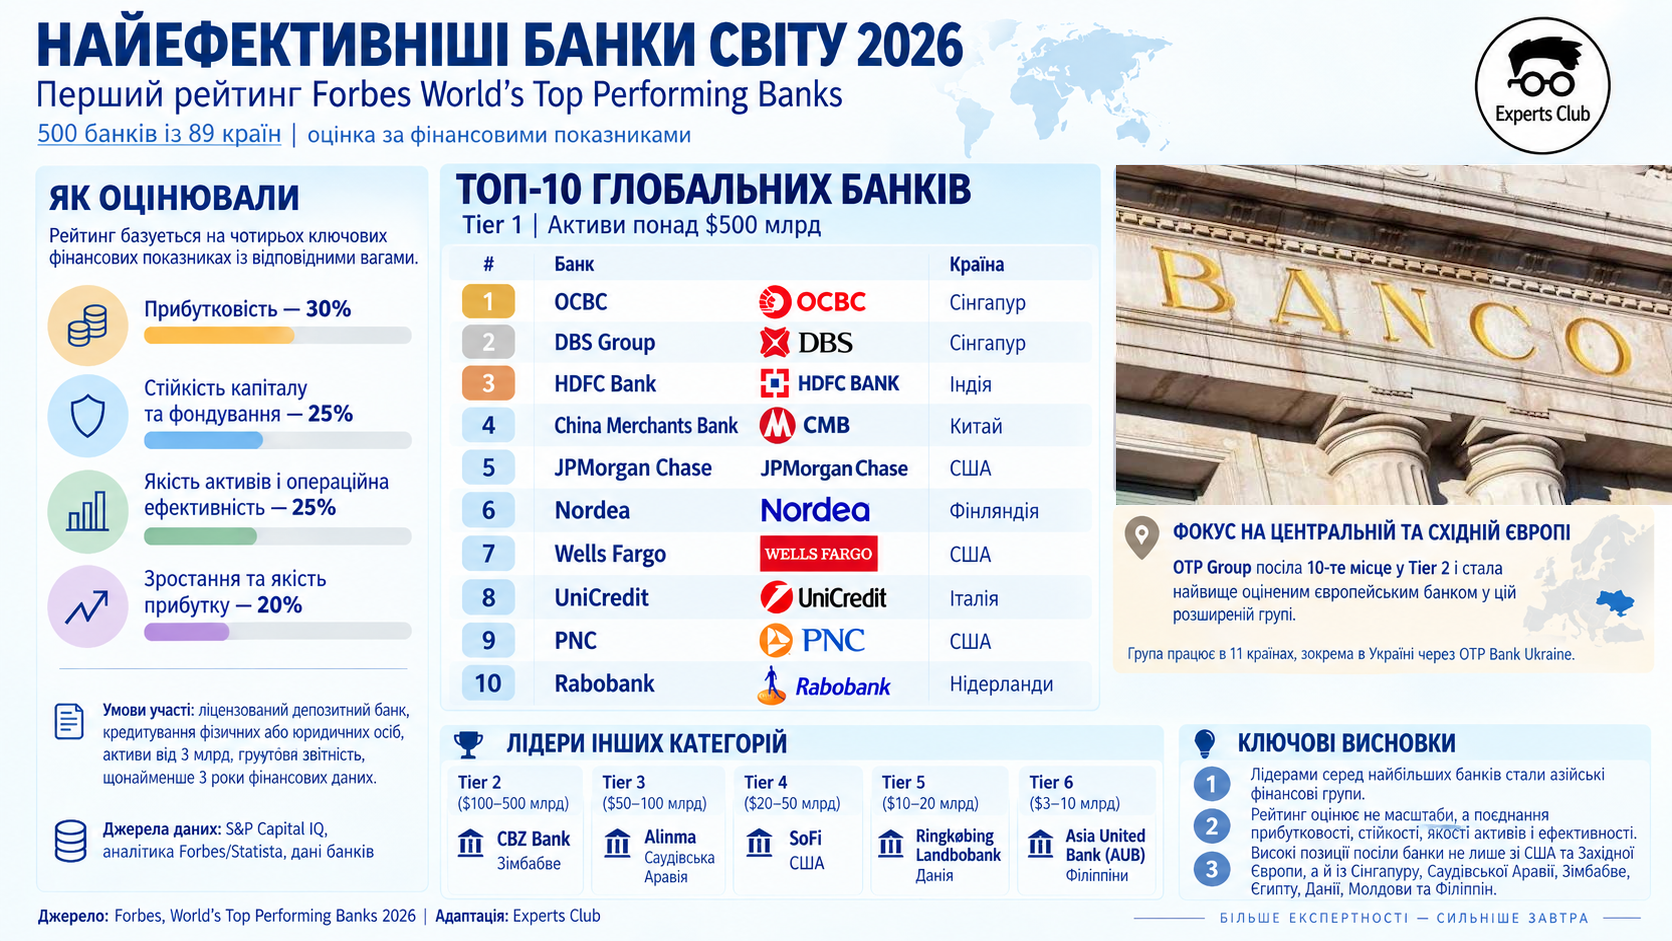
Банки оцінювалися за чотирма блоками показників. На прибутковість припадає 30% підсумкової оцінки, стійкість капіталу та фондування - 25%, якість активів і операційна ефективність - ще 25%, а зростання та якість прибутку - 20%.
Під час оцінки прибутковості враховувалися, зокрема, дохідність середніх активів, співвідношення витрат і доходів та чиста процентна маржа. Блок зростання включав динаміку та стабільність прибутку і зростання клієнтських депозитів за трирічний період. Стійкість оцінювалася через капіталізацію та структуру фондування, включаючи співвідношення кредитів до депозитів, а якість активів - через кредитні ризики та стійкість балансу. Дані Forbes і Statista отримували з S&P Capital IQ, власної аналітики та безпосередньо від банків.
Для участі банк має бути ліцензованою депозитною організацією, займатися кредитуванням фізичних або юридичних осіб, мати не менше $3 млрд активів, публікувати аудовану фінансову звітність і надати щонайменше три послідовні роки фінансових даних.
Щоб невеликий банк із високою рентабельністю не порівнювався безпосередньо з JPMorgan або найбільшими банками Китаю, Forbes розділив учасників на шість груп:
Tier 1 - глобальні банки: активи понад $500 млрд.
Tier 2 - великі банки: $100-500 млрд.
Tier 3 - банки верхнього середнього розміру: $50-100 млрд.
Tier 4 - середні банки: $20-50 млрд.
Tier 5 - банки нижнього середнього розміру: $10-20 млрд.
Tier 6 - невеликі банки: $3-10 млрд.
Топ-10 найефективніших глобальних банків з активами понад $500 млрд
Місце | Банк | Країна |
|---|
1 | OCBC | Сінгапур |
2 | DBS Group | Сінгапур |
3 | HDFC Bank | Індія |
4 | China Merchants Bank | Китай |
5 | JPMorgan Chase | США |
6 | Nordea Bank | Фінляндія |
7 | Wells Fargo | США |
8 | UniCredit | Італія |
9 | PNC Financial Services | США |
10 | Rabobank | Нідерланди |
У найбільшій категорії домінують азійські банки: перші два місця посіли сінгапурські OCBC і DBS, третє - індійський HDFC Bank, четверте - China Merchants Bank. Першим американським банком став JPMorgan Chase на п'ятому місці. Найкращий результат серед банків ЄС показав фінський Nordea - шосте місце, тоді як італійський UniCredit посів восьме.
При цьому розмір банку сам по собі не визначав позицію в рейтингу. Наприклад, JPMorgan Chase з активами близько $4,9 трлн посів лише п'яте місце, тоді як значно менший OCBC з активами близько $525 млрд опинився першим. Це підтверджує, що Forbes оцінював не масштаб бізнесу, а поєднання прибутковості, зростання, якості балансу та ефективності.
Лідери решти п'яти категорій
У Tier 2 серед банків з активами $100-500 млрд перше місце Forbes віддав CBZ Bank із Зімбабве, друге - Saudi Awwal Bank із Саудівської Аравії. Угорський OTP Bank посів 10-те місце, ставши найвище оціненим європейським банком цієї розмірної групи.
У Tier 3 з активами $50-100 млрд дві перші позиції отримали банки Саудівської Аравії: Alinma посів перше місце, Arab National Bank - друге. Серед помітних представників цієї категорії американський East West Bank опинився на шостій позиції.
У Tier 4, що об'єднує банки з активами $20-50 млрд, лідером став американський цифровий банк SoFi, а друге місце посів найбільший приватний банк Єгипту Commercial International Bank Egypt (CIB).
У Tier 5 з активами $10-20 млрд перше місце посів данський Ringkøbing Landbobank, друге - американський International Bancshares із Техасу. Таким чином, саме данський банк став одним із двох європейських переможців окремих розмірних категорій рейтингу.
У Tier 6 серед банків з активами $3-10 млрд переміг філіппінський Asia United Bank (AUB), а друге місце посів молдовський maib. Результат maib є одним із найвищих для банків Центральної та Східної Європи в усьому рейтингу Forbes.
Таким чином, переможці шести категорій виглядають так: OCBC - Сінгапур, CBZ Bank - Зімбабве, Alinma - Саудівська Аравія, SoFi - США, Ringkøbing Landbobank - Данія та Asia United Bank - Філіппіни.
Аналіз географії рейтингу показує, що висока банківська ефективність у 2026 році не зосереджена виключно у США та Західній Європі. Сінгапур лідирує серед найбільших банків, Саудівська Аравія особливо сильна в сегменті банків середнього розміру, а серед лідерів окремих категорій присутні Зімбабве, Єгипет, Філіппіни, Данія та Молдова.
Для Центральної та Східної Європи одним із найпомітніших результатів стало 10-те місце OTP Group у категорії великих банків. Forbes пов'язує позиції угорської групи з органічним зростанням, консолідацією придбаних банків і значними інвестиціями в цифрові технології. За даними самої групи, на кінець другого кварталу 2026 року її сукупні активи становили близько EUR131 млрд, а клієнтська база - близько 17,5 млн осіб.
OTP Group працює в 11 країнах Центральної та Східної Європи і Центральної Азії: Угорщині, Болгарії, Словенії, Хорватії, Сербії, Чорногорії, Албанії, Молдові, Україні, Росії та Узбекистані. Таким чином, результат OTP безпосередньо має значення і для українського банківського ринку, де група працює через OTP Bank Ukraine.
За даними OTP Group на кінець першого кварталу 2026 року, близько 36% активів групи припадало на Угорщину, 19% - на Болгарію, 13% - на Словенію, 8% - на Хорватію, по 7% - на Сербію та Росію, близько 3% - на Узбекистан і 2% - на Україну. Решта припадала на Чорногорію, Албанію та Молдову.
Присутність групи одночасно в Україні та Росії залишається важливим контекстом під час оцінки OTP. У базовому проспекті групи повідомлялося, що станом на кінець 2025 року російський підрозділ формував близько 7% консолідованих активів OTP, український - близько 3%. Сама група раніше заявляла про спроби скоротити російську експозицію після початку повномасштабної війни.
За оцінкою Experts Club, нова методологія Forbes дає дещо іншу картину світової банківської галузі, ніж класичні рейтинги найбільших банків. Розмір активів або ринкова капіталізація тут є лише умовою віднесення до групи, але не визначають переможця. Тому гігант із кількома трильйонами доларів активів може поступатися суттєво меншому конкуренту, якщо той демонструє кращу сукупність дохідності, якості кредитного портфеля, капіталізації та ефективності.
Ще одна важлива відмінність - рейтинг не можна читати як єдиний список від першого до 500-го місця. Наприклад, перше місце Ringkøbing Landbobank серед банків з активами $10-20 млрд не означає, що він фінансово ефективніший за JPMorgan, який посів п'яте місце серед глобальних банків: вони оцінювалися відносно різних груп зіставних за розміром конкурентів.
Для європейського банківського сектору результати неоднозначні. Європа не посіла перше місце серед глобальних банків, однак отримала чотири позиції в топ-10 найбільшої категорії - Nordea, UniCredit, Rabobank і, якщо враховувати географічну присутність ширше за ЄС, значну кількість інших банків у наступних розмірних групах. Крім того, європейські банки стали лідерами Tier 5, посіли друге місце в Tier 6 і показали високий результат OTP у Tier 2.
Усього до World's Top Performing Banks 2026 увійшли 500 банків із 89 країн. Forbes опублікував рейтинг 9 вересня 2026 року, а Statista підтверджує, що це перший випуск списку, побудованого на фінансових KPI прибутковості, зростання, стійкості та якості активів.
Першоджерело: Forbes, World's Top Performing Banks 2026, опубліковано 9 вересня 2026 року.