Будівельний ринок України за підсумками дев'яти місяців 2026 року продемонстрував скорочення фізичних обсягів робіт на 5,1% порівняно з аналогічним періодом минулого року, водночас у вересні зафіксовано суттєве відновлення будівельної активності. Обсяг виробленої будівельної продукції у фактичних цінах становив 194,5 млрд грн, свідчать дані Державної служби статистики України, оприлюднені в листопаді.
За оцінкою аналітичного центру Experts Club, головною особливістю ринку стало поєднання скорочення реальних обсягів будівництва, прискореного зростання вартості робіт та нерівномірної динаміки окремих сегментів. Інженерне будівництво продемонструвало найбільш виражене відновлення у вересні, тоді як нежитловий сектор залишався під тиском.
Згідно з повідомленням Держстату від 9 листопада 2026 року, виробництво будівельної продукції за дев'ять місяців скоротилося на 5,1%, хоча у вересні зросло на 23,2% до відповідного місяця попереднього року.
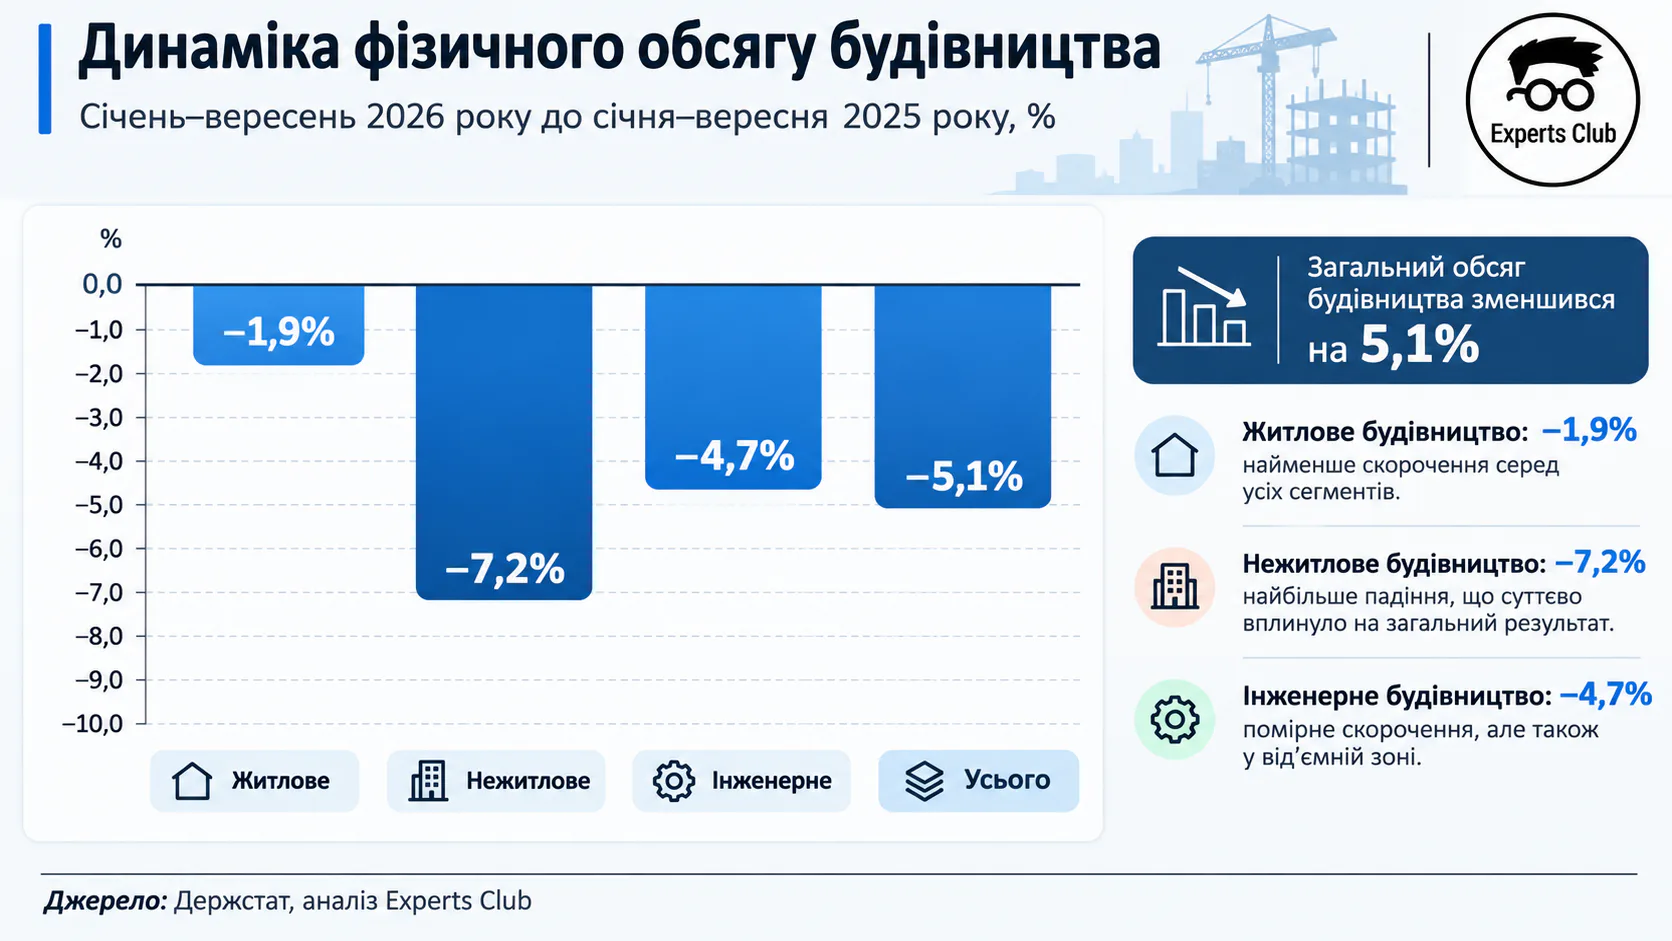
Дев'ятимісячні результати свідчать про збереження від'ємної динаміки в усіх трьох основних сегментах будівництва. Найменше скорочення зафіксовано в житловому секторі, де обсяги знизилися на 1,9%. Нежитлове будівництво втратило 7,2%, а інженерне - 4,7%.
Водночас у вересні ситуація помітно змінилася. Обсяги будівництва інженерних споруд збільшилися на 51,9% порівняно з вереснем 2025 року, житлових будівель - на 5,7%. Натомість нежитлове будівництво скоротилося на 13,2%.
Вересневе відновлення дозволило суттєво покращити загальний результат ринку. За підсумками січня–серпня спад будівництва становив 9,9%, тоді як після врахування вересня він скоротився до 5,1%.
Однак ці показники поки що не дозволяють стверджувати про початок стійкого відновлення. Для такого висновку необхідне підтвердження позитивної динаміки протягом кількох наступних місяців.
Житлове будівництво: найменший спад серед основних сегментів
Житлове будівництво виявилося відносно стійким до загального скорочення ринку. За січень–вересень фізичні обсяги робіт знизилися на 1,9%, а у вересні зросли на 5,7% у річному вимірі.
За оцінкою Experts Club, підтримувати активність у цьому сегменті можуть добудова раніше розпочатих житлових комплексів, ремонт пошкоджених будівель, відновлення житла та проєкти у відносно безпечніших регіонах.
Водночас результати будівельних робіт не слід ототожнювати з кількістю проданих квартир чи площею житла, введеного в експлуатацію. Це окремі статистичні показники.
Для оцінки ситуації важливо враховувати також зміну структури попиту. В умовах війни покупці приділяють більше уваги готовності об'єктів, автономності енергопостачання, безпеці та репутації забудовників.
Нежитлове будівництво: найбільше скорочення за дев'ять місяців
Нежитловий сегмент завершив дев'ять місяців із падінням на 7,2%, що стало найгіршим результатом серед трьох основних категорій будівельної продукції.
Особливо показовою була динаміка вересня: коли загальний будівельний ринок зріс на 23,2%, обсяги будівництва нежитлових будівель скоротилися на 13,2%. Цей сегмент охоплює промислові, складські, торговельні, офісні, адміністративні та інші об'єкти.
Погіршення його показників може бути пов'язане з високими капітальними витратами, ризиками пошкодження майна, обмеженим доступом до фінансування та обережністю бізнесу щодо довгострокових інвестицій.
Водночас окремі підсегменти можуть демонструвати протилежну динаміку. Зокрема, попит на склади, логістичні комплекси, виробничі об'єкти й захищену інфраструктуру залежить від розташування та потреб конкретних підприємств.
Інженерне будівництво: вересень став переломним місяцем
У січні–вересні обсяги будівництва інженерних споруд скоротилися на 4,7%, однак у вересні збільшилися на 51,9% порівняно з відповідним місяцем 2025 року. Порівняно із серпнем вересневий приріст у цьому сегменті становив 79,3%. Слід враховувати, що це місячне порівняння без автоматичного усунення сезонного впливу.
Інженерне будівництво включає дороги, мости, трубопроводи, енергетичні мережі, комунальну інфраструктуру та інші спеціалізовані об'єкти.
На думку Experts Club, саме цей сегмент може стати одним із ключових напрямів майбутнього відновлення українського будівельного ринку.
Для його довгострокового розвитку визначальними будуть наявність бюджетного фінансування, залучення міжнародних коштів, реалізація програм відбудови та своєчасне проведення закупівель.
Ціни на будівництво: зростання на 27,1% за рік
Одним із найважливіших показників 2026 року стало прискорення зростання вартості будівництва. За даними Держстату від 9 листопада, у вересні ціни в будівництві збільшилися на 27,1% порівняно з вереснем 2025 року та на 1,5% порівняно із серпнем поточного року.
Найбільше місячне подорожчання зафіксовано в будівництві транспортної інфраструктури — 2,4%. Будівництво житлових будівель подорожчало на 1,7%, нежитлових — на 1,6%. Це означає, що номінальні витрати на будівельні проєкти можуть зростати навіть за скорочення фізичних обсягів робіт.
Для інвесторів та забудовників така ситуація створює додаткові ризики перевищення кошторисів, перегляду контрактних цін та відкладення нових проєктів.
Водночас індекс цін у будівництві не є показником подорожчання кожного окремого будівельного матеріалу. Для аналізу цементу, арматури, бетону чи скла потрібні окремі товарні індекси та виробнича статистика.
Ринок будівельних матеріалів: потенціал локального виробництва
За інформацією Європейської Бізнес Асоціації, яка представила результати галузевого дослідження за участю Київської школи економіки, довоєнний ринок будівельних матеріалів України оцінювався приблизно у $16 млрд. У секторі працювали понад 130 тис. осіб, а щорічні темпи його зростання до повномасштабного вторгнення становили близько 10%.
За оцінками, представленими галузевою спільнотою, українські підприємства потенційно можуть виробляти до 90% будівельних матеріалів, необхідних для відбудови країни. Ця оцінка характеризує виробничі можливості, а не фактичну частку української продукції на ринку у 2026 році.
Аналітики Experts Club вважають, що розвиток внутрішнього виробництва матеріалів може стати важливою умовою зменшення імпортної залежності та скорочення логістичних витрат під час відбудови.
Проте реалізація такого потенціалу потребує інвестицій у виробничі потужності, модернізацію обладнання, енергетичну ефективність і підготовку кадрів.
Цемент: внутрішній попит і експортні обмеження
Стан цементної промисловості має особливе значення для будівельного сектору, оскільки цемент використовується у виробництві товарного бетону, залізобетонних конструкцій та багатьох інших будівельних матеріалів.
За інформацією галузевих джерел, внутрішнє споживання цементу залишається значно нижчим за довоєнний рівень. Українські виробники частково компенсують обмежений внутрішній попит експортом, насамперед до країн Європейського Союзу.
Водночас із 2026 року додатковим викликом для підприємств став європейський механізм вуглецевого коригування імпорту CBAM. Асоціація «Укрцемент» раніше попереджала про складнощі з експортом продукції до ЄС.
12 жовтня Міжвідомча комісія з міжнародної торгівлі розпочала перегляд антидемпінгових заходів щодо імпорту цементу з Туреччини. На період перегляду чинні заходи продовжено. Повідомлення про це оприлюднила Державна митна служба 16 жовтня 2026 року.
За оцінкою Experts Club, подальша ситуація в цементній галузі залежатиме від розвитку внутрішнього будівництва, умов експорту, вартості енергії та транспортної логістики.
Металопродукція: різьке скорочення українського виробництва
Будівництво є одним із важливих споживачів металопрокату, арматури, труб, сталевих балок та металевих конструкцій. За даними об'єднання «Укрметалургпром», які проаналізував GMK Center, українські металургійні підприємства за дев'ять місяців 2026 року скоротили виробництво сталі на 19,8%, до 4,46 млн тонн. Випуск металопрокату знизився на 23%, до 3,73 млн тонн.
У вересні виробництво сталі становило лише 131 тис. тонн, а прокату - 137 тис. тонн. На діяльність підприємств істотно вплинули російські обстріли металургійних потужностей.
Прогноз Experts Club: перспективи будівельного ринку у 2027 році
За оцінкою аналітичного центру Experts Club, перспективи українського будівельного ринку в середньостроковій перспективі визначатимуться насамперед масштабами фінансування відбудови, доступністю інвестиційного капіталу, безпековою ситуацією та розвитком внутрішнього виробництва будівельних матеріалів.
За сприятливого розвитку подій потенційними напрямами зростання можуть стати відновлення житлового фонду, модернізація енергетичної інфраструктури, будівництво промислових і логістичних об'єктів, а також реконструкція транспортної та комунальної інфраструктури.
Разом із тим високі темпи подорожчання будівельних робіт здатні обмежувати ефективність інвестицій і зменшувати фізичні обсяги робіт, які можна виконати за фіксованого бюджету.
Вересневе відновлення 2026 року є позитивним сигналом, однак поки що не компенсує скорочення ринку за дев'ять місяців. Для переходу до стійкого зростання необхідні стабілізація інвестиційного попиту, передбачуване фінансування проєктів та відновлення виробничої бази будівельної індустрії.
Матеріал підготовлено на основі офіційної статистики та оприлюднених галузевих досліджень. Оцінки Experts Club у тексті є аналітичними висновками, а не результатами окремого опитування або нової статистичної моделі центру.