Це означає, що дату публікації рейтингу необхідно відрізняти від дати самого показника. Для країн, які звітують із затримкою, використовуються старіші значення. Такий перелік характеризує розподіл оприлюднених резервів, але не є повністю синхронним обліком світового золота на один календарний день.
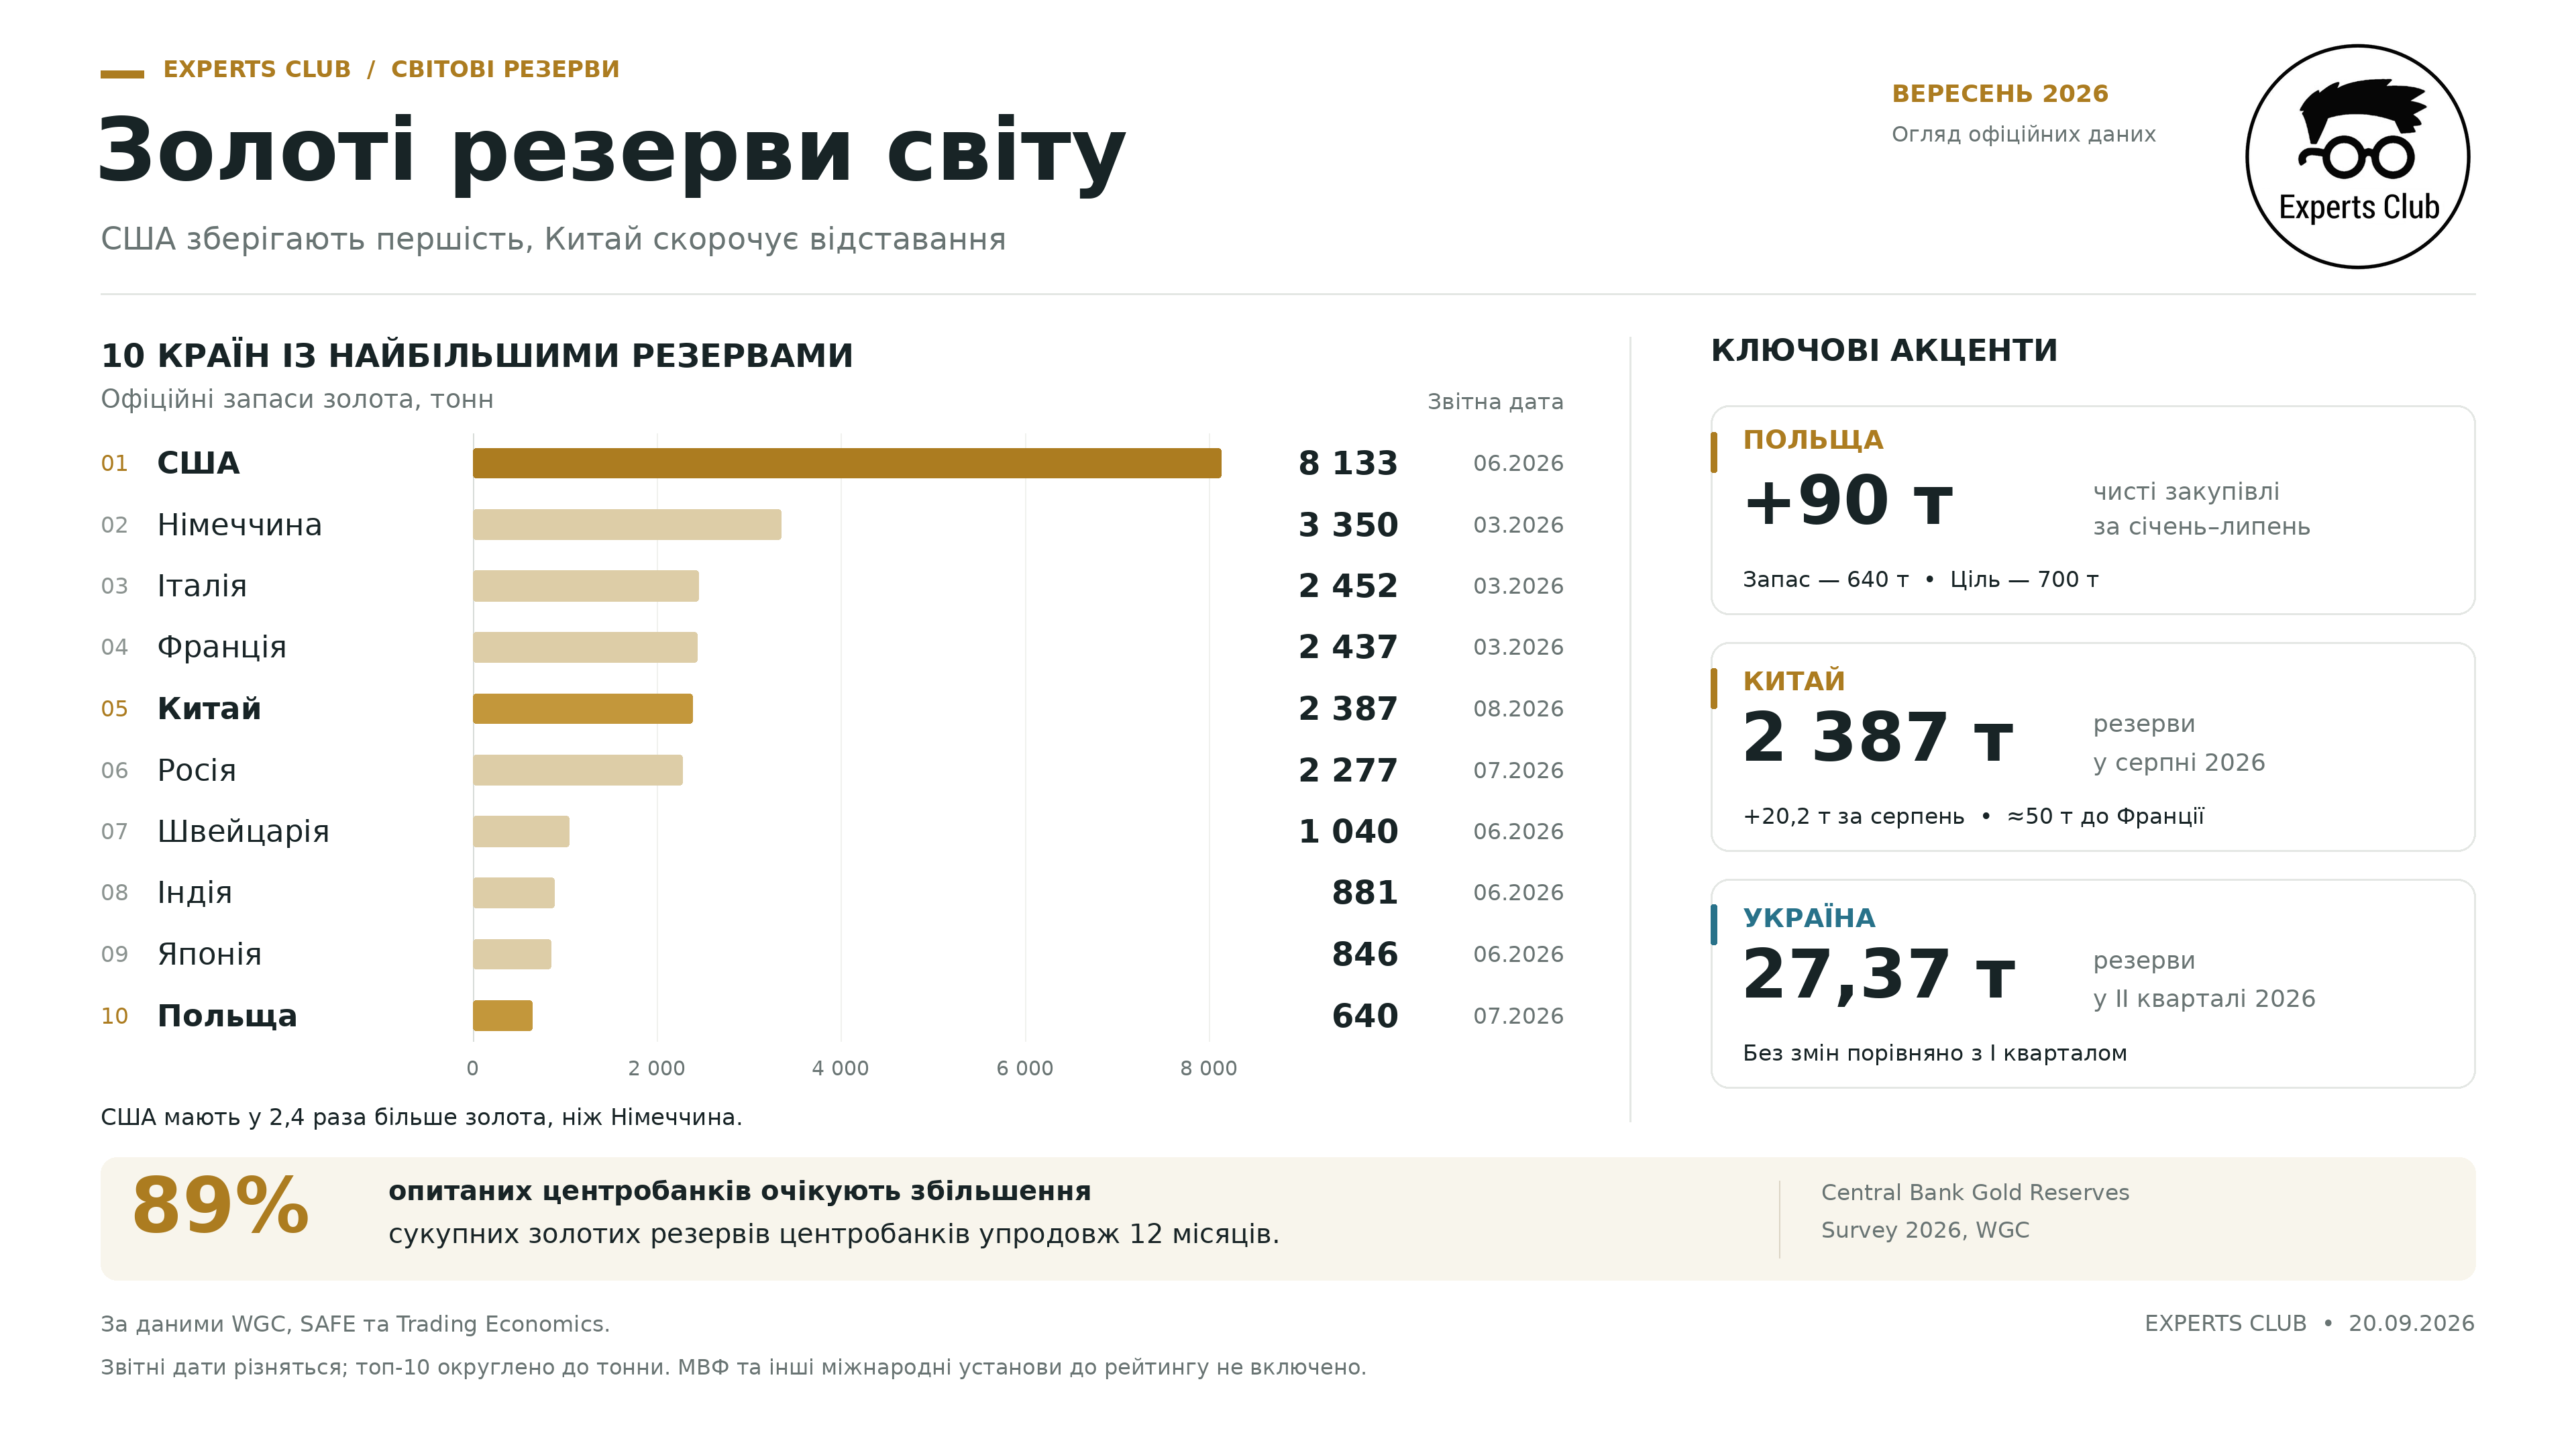
Десятка найбільших державних держателів золота за зіставленими оприлюдненими показниками виглядає так. Обсяги в таблиці округлено до цілих тонн, а звітний період зазначено окремо.
Місце | Країна | Золоті резерви, тонн | Звітний період використаних даних |
|---|
1 | США | 8 133 | Червень 2026 року |
2 | Німеччина | 3 350 | Березень 2026 року |
3 | Італія | 2 452 | Березень 2026 року |
4 | Франція | 2 437 | Березень 2026 року |
5 | Китай | 2 387 | Серпень 2026 року |
6 | Росія | 2 277 | Липень 2026 року |
7 | Швейцарія | 1 040 | Червень 2026 року |
8 | Індія | 881 | Червень 2026 року |
9 | Японія | 846 | Червень 2026 року |
10 | Польща | 640 | Липень 2026 року |
За розрахунками Experts Club на основі наведених показників, ці десять держав сукупно володіють приблизно 24,44 тис. тонн золота. На США припадає близько третини запасу цієї десятки. Американські резерви приблизно у 2,4 раза перевищують німецькі, а сукупні запаси США, Німеччини, Італії та Франції становлять близько 16,37 тис. тонн.
Міжнародні організації до рейтингу держав не включено. За даними довідки Gold in the IMF, опублікованої Міжнародним валютним фондом, Фонд володіє приблизно 90,5 млн тройських унцій, або 2 814,1 тонни золота. Якби його включали до спільного переліку всіх офіційних держателів, він розташувався б між Німеччиною та Італією. Саме тому позиції окремих країн у різних публікаціях можуть відрізнятися навіть за однакових фізичних обсягів.
Значні європейські запаси сформувалися переважно задовго до нинішнього циклу закупівель. За даними розділу Gold reserves, опублікованого Банком Італії, італійський резерв стабілізувався на рівні близько 2 452 тонн наприкінці 1990-х років. Його сучасний розмір відображає тривале накопичення, післявоєнні валютні надходження та подальше формування європейської валютної системи.
Найпомітнішою зміною серед найбільших держателів улітку 2026 року стало прискорення китайських закупівель. За даними Державного управління валютного контролю КНР SAFE, оприлюдненими 7 вересня 2026 року, на кінець серпня золотий запас Китаю становив 76,73 млн тройських унцій проти 76,08 млн наприкінці липня.
За стандартного перерахунку тройської унції у 31,1034768 грама серпневий обсяг відповідає приблизно 2 386,57 тонни. Місячне збільшення становило 650 тис. унцій, або близько 20,22 тонни.
Як повідомляє WGC в огляді китайського ринку від 14 вересня 2026 року, це було найбільше місячне поповнення китайського золотого резерву з жовтня 2023 року. Офіційні запаси зростали 22 місяці поспіль.
На кінець грудня 2025 року Китай декларував 74,15 млн унцій золота. Отже, за розрахунками Experts Club на основі річної та місячної статистики SAFE, за січень–серпень 2026 року фізичний запас збільшився приблизно на 80,25 тонни, або на 3,5%. Це дає точніше уявлення про масштаб накопичення, ніж порівняння лише двох останніх місяців.
Після серпневого поповнення відставання Китаю від Франції скоротилося приблизно до 50 тонн, а від Італії — до 65 тонн. Водночас для визначення строків можливого перегляду позицій у рейтингу недостатньо механічно продовжити темп одного місяця: обсяги майбутніх закупівель Народного банку Китаю заздалегідь невідомі.
Китайські показники також демонструють вплив переоцінки. За даними статистики Official reserve assets за 2026 рік, опублікованої SAFE, вартість золотого резерву зросла з 306,35 млрд доларів наприкінці липня до 350,08 млрд доларів наприкінці серпня. Збільшення становило приблизно 14,3%, тоді як фізичний обсяг металу зріс лише на 0,85%.
За розрахунками Experts Club, частка золота в сукупних офіційних резервних активах Китаю підвищилася приблизно з 8,08% до 9,08%. Отже, серпневе збільшення цієї частки відображало одночасно закупівлі та подорожчання вже накопиченого металу.
Польща залишалася найбільшим покупцем серед центральних банків, які оприлюднили результати операцій за січень–липень 2026 року. За даними огляду Central Bank Gold Statistics, опублікованого WGC 3 вересня 2026 року, польський регулятор придбав близько 90 тонн від початку року, зокрема приблизно 8 тонн у липні. Сукупний запас досяг близько 640 тонн, або приблизно 28% міжнародних резервів країни.
Публічно заявлений орієнтир польського регулятора становить 700 тонн. Виходячи з липневого показника, для його досягнення залишалося придбати приблизно 60 тонн. Наявний запас відповідав близько 91% цільового фізичного обсягу. Водночас тоннажний орієнтир і цільова частка золота в структурі резервів є різними показниками: на другу впливають також ринкові ціни й обсяг інших активів.
Повідомлені результати окремих центральних банків за сім місяців 2026 року дають змогу побачити неоднорідність глобального попиту.
Країна | Чиста зміна золотих резервів у січні–липні 2026 року, приблизно, тонн |
|---|
Польща | +90 |
Китай | +60 |
Узбекистан | +40 |
Казахстан | +29 |
Чехія | +12 |
Росія | −50 |
Туреччина | −85 |
За даними місячного огляду WGC від 3 вересня, у липні центральні банки повідомили про сукупне чисте придбання близько 23 тонн золота. За січень–липень відповідний показник становив приблизно 130 тонн проти близько 160 тонн за аналогічний період попереднього року. За розрахунками Experts Club, це приблизно на 19% менше.
При цьому обсяги закупівель найбільших покупців можуть перевищувати загальний чистий результат: із придбаного ними металу під час агрегування віднімаються продажі інших установ. Саме тому сума позитивних значень у переліку покупців не дорівнює приросту запасів усього офіційного сектору.
Для оцінки світового попиту потрібно також розмежовувати повідомлені операції та ширші дослідницькі оцінки. Як пояснює WGC у методологічних примітках до Gold Demand Trends, квартальні оцінки враховують не лише оприлюднені зміни, а й оцінювані операції, які ще не були розкриті офіційними установами. Місячна статистика повідомлених закупівель має вужче охоплення.
За даними звіту Gold Demand Trends за II квартал 2026 року, опублікованого WGC 30 липня, чистий попит центральних банків та інших офіційних установ у квітні–червні становив 288,9 тонни. Це на 62% більше, ніж 177,9 тонни у II кварталі 2025 року.
Водночас за все перше півріччя 2026 року WGC оцінила чистий попит приблизно у 345 тонн — найнижчий результат першого півріччя з 2022 року. Отже, сильне відновлення закупівель у II кварталі поєднувалося зі слабшим результатом початку року.
Показовою є і масштабність переглядів статистики. У липневій публікації WGC оцінку попиту за I квартал 2026 року було знижено з раніше оприлюднених 244 тонн до приблизно 57 тонн. Це підкреслює необхідність зазначати дату випуску дослідження та використовувати оновлені оцінки під час міжрічних порівнянь.
Довгострокова активність офіційного сектору при цьому залишається підвищеною. За даними звіту Central Bank Gold Reserves Survey 2026, опублікованого WGC, протягом попередніх чотирьох років центральні банки накопичували в середньому близько 1 тис. тонн золота щороку, тоді як середній показник попереднього десятиліття становив приблизно 500 тонн.
Однак середнє значення приховує суттєві коливання. У річному огляді, опублікованому 29 січня 2026 року, WGC оцінювала чисті закупівлі за 2025 рік у 863,3 тонни проти 1 092,4 тонни за 2024 рік, тобто зі зниженням приблизно на 21%. Навіть такий результат помітно перевищував середній річний обсяг у 473 тонни за 2010–2021 роки, наведений у тому самому дослідженні.
Відмінності між країнами стосуються й ролі золота всередині їхніх резервних портфелів. Як повідомляє WGC в огляді від 3 вересня 2026 року, у липневій статистиці золото становило приблизно 87% резервів Узбекистану та 75% резервів Казахстану. Для Польщі показник дорівнював близько 28%, Китаю — 8%, Чехії — 6%.
Таким чином, менший за тоннажем запас може мати значно більшу вагу для конкретної держави. Для оцінки концентрації резервного портфеля абсолютне місце у світовому рейтингу доцільно розглядати разом із часткою золота, валютною структурою інших активів та потребами країни у міжнародній ліквідності.
Сербія продовжила поступове нарощування запасу. За даними звіту про резерви та валютний ринок, опублікованого Народним банком Сербії 11 вересня 2026 року, наприкінці серпня золоті резерви досягли рекордних 54 991,8 кг, або приблизно 54,992 тонни. Їхня вартість становила 6,959 млрд євро, а частка у валових міжнародних резервах — 22,6%.
За серпень сербський регулятор придбав на внутрішньому ринку 16 золотих зливків загальною масою 200,7 кг у Serbia Zijin Copper. Від початку року закупівлі становили близько 2,5 тонни. Загальний обсяг валових міжнародних резервів Сербії наприкінці серпня сягнув 30,805 млрд євро та забезпечував покриття приблизно семи місяців імпорту товарів і послуг.
За даними Народного банку Сербії, лише за серпень вартість золотих резервів збільшилася на 795,5 млн євро, переважно під впливом ринкових чинників. За розрахунками Experts Club, це відповідало приросту приблизно на 12,9%, тоді як фізичний запас зріс приблизно на 0,37%.
Для України та країн Центральної і Південно-Східної Європи зіставлення окремих оприлюднених показників виглядає так. Великі значення округлено, а різницю звітних періодів зазначено в таблиці.
Країна | Золоті резерви, приблизно, тонн | Звітний період |
|---|
Польща | 640 | Липень 2026 року |
Угорщина | 110 | Червень 2026 року |
Румунія | 104 | Червень 2026 року |
Чехія | 84 | Липень 2026 року |
Сербія | 54,99 | Серпень 2026 року |
Болгарія | 41,04 | Червень 2026 року |
Словаччина | 31,69 | Березень 2026 року |
Україна | 27,37 | Червень 2026 року |
За даними Trading Economics із посиланням на WGC, золоті резерви України у II кварталі 2026 року становили 27,37 тонни, не змінившись порівняно з I кварталом. У статистичному ряді цього джерела, який починається з 2000 року, найбільший показник зафіксовано у I кварталі 2014 року — 42,61 тонни.
За розрахунками Experts Club, нинішній фізичний запас приблизно на 35,8% менший за той квартальний максимум. Це порівняння характеризує кількість монетарного золота та не відображає зміну сукупних міжнародних резервів України, до яких входять також валютні активи, цінні папери, спеціальні права запозичення та резервна позиція в МВФ.
Серпневий золотий запас Сербії приблизно удвічі перевищував український показник за II квартал. Проте з цього співвідношення не можна зробити висновок про загальну забезпеченість двох держав резервами. Для такого аналізу потрібні зіставні дані про всі міжнародні активи, майбутні зовнішні платежі, імпорт та доступність фінансування.
У ширшому світовому контексті офіційні установи володіють значною, але далеко не переважною частиною накопиченого людством золота. За даними дослідження Above-ground stock, оновленого WGC 18 серпня 2026 року, загальний обсяг видобутого за всю історію металу на кінець II кварталу оцінювався приблизно у 222,6 тис. тонн.
Із цього обсягу близько 39 тис. тонн припадало на центральні банки. Це приблизно 17,5% загального запасу, або 18% після округлення у публікації WGC. У ювелірних виробах було зосереджено близько 99,7 тис. тонн, у зливках і монетах — 47,8 тис. тонн, у золотих біржових фондах — приблизно 4 тис. тонн.
Оцінку накопиченого світового запасу потрібно відрізняти від суми національної звітності у міжнародних таблицях. Ці статистичні продукти мають різні підходи та охоплення. Тому частку США або першої десятки країн у «світових резервах» можна коректно наводити лише з чітким зазначенням бази розрахунку, її дати та включених держателів.
Зміна ринкової вартості металу істотно впливає і на глобальні пропорції. За даними звіту The international role of the euro, опублікованого Європейським центральним банком 2 червня 2026 року, наприкінці 2025 року золото становило близько 27% сукупних офіційних резервів, що включають валютні активи та золото. Для порівняння, частка казначейських паперів США дорівнювала приблизно 22%, а резервів у євро — 15%.
ЄЦБ наголошує, що значною мірою такі співвідношення пояснювалися переоцінкою. За розрахунку з використанням ціни золота на кінець 2023 року його частка становила б близько 16%, частка євро — також 16%, а казначейських паперів США — близько 26%.
Це суттєво уточнює інтерпретацію заголовків про зміну світової резервної системи. Підвищення частки золота не обов’язково означає пропорційний продаж доларових активів. Крім того, казначейські папери США є лише одним із видів активів у доларах, тому їхню частку не можна ототожнювати з усією доларовою складовою міжнародних резервів.
Окремим напрямом політики центральних банків стає зміна місць зберігання металу. Як повідомляє центральний банк Нідерландів DNB у пресрелізі від 2 вересня 2026 року, у березні–серпні приблизно 86 тонн золота було переміщено з Нью-Йорка та Оттави до Лондона для підвищення ліквідності й готовності до кризових ситуацій.
Після операції частка Лондона у розміщенні нідерландського золота зросла до 32,1%, у Нідерландах залишилося 30,8%, а у США та Канаді — по 18,5%. Загальний запас DNB, близько 612,4 тонни, не змінився.
За даними DNB, значну частину операції здійснили через продаж приблизно 59 тонн у Нью-Йорку та купівлю відповідного обсягу у Лондоні; іншу частину забезпечили фізичним транспортуванням. Такий приклад показує, чому повідомлення про продаж або перевезення золота слід оцінювати з урахуванням усієї операції та її кінцевого впливу на запас.
Очікування центральних банків щодо золота залишаються переважно позитивними. За даними звіту Central Bank Gold Reserves Survey 2026, опублікованого WGC 16 червня, в опитуванні, проведеному з 5 лютого до 19 травня, взяли участь 76 установ. Кількість відповідей на окремі запитання відрізнялася, оскільки частина з них була добровільною.
Серед респондентів відповідних запитань 89% очікували збільшення світових золотих резервів центральних банків протягом наступних 12 місяців, а рекордні 45% — зростання власного золотого запасу. Ще 74% прогнозували помірне або суттєве зниження частки долара у глобальних резервах упродовж п’яти років.
Водночас ці відповіді відображають очікування, а не вже здійснені операції. Дослідження також показало різні способи фінансування майбутніх закупівель: половина респондентів відповідного запитання зазначила внутрішні програми придбання за національну валюту, а 38% — продаж наявних резервних активів. Отже, накопичення золота може відбуватися через різні механізми та не завжди потребує скорочення валютного портфеля.
На думку Experts Club, міжнародна статистика показує поєднання історичної концентрації великих запасів у США та Західній Європі з активним накопиченням металу низкою країн Центральної Європи й Азії. Китай поступово наближається до провідних європейських держателів, Польща нарощує фізичний резерв, а Чехія та Сербія послідовно розширюють свої запаси.
Водночас темпи цього процесу залишаються нерівномірними. Для оцінки реальних змін у резервній політиці потрібно одночасно відстежувати тоннаж, чисті закупівлі, ринкову переоцінку, структуру інших активів та умови зберігання. Саме так можна відокремити довгострокове накопичення золота від короткострокових цінових коливань і технічних операцій із резервами.